美股牛市第五年开局遭“重挫”:半导体股蒸发2万亿美元“缺钱”成最大风险
2026-10-18 · 网上股票配资开户
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会! 美大型科技股遭遇一年多来最大单周跌幅,“恐慌指数”大幅上涨 原标题:美股牛市第五年开局遭“重挫”:半导体股蒸发2万亿美元,“缺钱”成最大风险;会飞的Roadster推高特斯拉与SpaceX合并预期;纽约养老金要求Anthropic暂停IPO;英伟达市值9天蒸发4万亿元,黄仁勋安抚市
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
美大型科技股遭遇一年多来最大单周跌幅,“恐慌指数”大幅上涨
原标题:美股牛市第五年开局遭“重挫”:半导体股蒸发2万亿美元,“缺钱”成最大风险;会飞的Roadster推高特斯拉与SpaceX合并预期;纽约养老金要求Anthropic暂停IPO;英伟达市值9天蒸发4万亿元,黄仁勋安抚市场
◆当地时间10月13日,美股牛市迎四周年。四年间,标普500累涨119%,AI主线中闪迪涨超41倍,Palantir等涨超20倍。但第五年首周科技股重挫,费城半导体指数周跌11.4%,市值八个交易日蒸发约2万亿美元。博通CEO直言资本是最大制约。“缺钱”与高利率推高AI融资成本,市场追问投资回报,美股牛市还能维持多久、2027年是否成为转折点引发关注。
◆特斯拉市值今年蒸发3200亿美元,会飞的Roadster推高特斯拉与SpaceX合并预期;iPhone Duo预购几分钟内售罄,发货时间已排至明年1月底;纽约市公共养老金要求Anthropic暂停IPO;美国CPI通胀连续66个月高于2%,市场押注12月再加息;英伟达市值9天跌去4万亿元,黄仁勋安抚市场;可口可乐93.9美元创新高,沃尔玛9426亿美元市值超AMD。
美股牛市四年,闪迪涨41倍成最大赢家!
第五年刚开局,半导体股市值蒸发2万亿美元
当地时间10月13日,美股牛市迎来四周年。
这四年,标普500指数累计上涨119%, AI产业链成为最明确的主线: 存储龙头闪迪股价累计上涨逾41倍; Palantir、Vertiv等也因AI应用落地和基础设施需求爆发,实现超20倍的大涨。
然而,牛市迈入第五年的首周,科技股便遭遇重挫。费城半导体指数本周累跌11.4%,过去八个交易日累计下跌逾13%、 成分股市值蒸发约2万亿美元。 纳指和标普500指数本周也分别累跌4.48%和1.95%,均录得6月以来最大单周跌幅。
“缺钱”是目前美股市场最大的风险。博通CEO陈福阳本周表达了对资金链的担忧, “我认为最大的制约因素是资本。”
在高利率推高AI基础设施融资成本的背景下,美股牛市还能维持多久
当资本市场开始追问AI投资的回报,2027年又会不会成为重要转折点
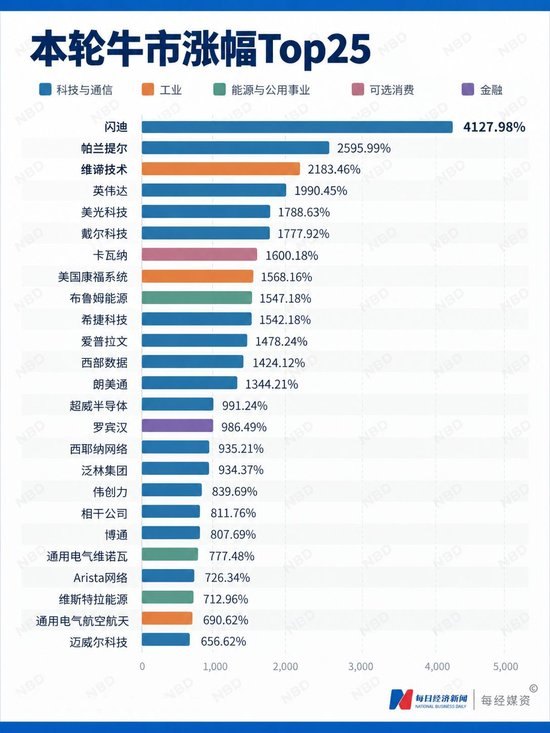
牛市四年:闪迪涨41倍,英伟达涨幅20倍仅列第四
2022年10月13日至2026年10月13日, 标普500指数累计上涨119%。 相比之下,自20世纪50年代以来,美股历次牛市的平均涨幅为184%。
“每一轮牛市都有其明确的主线,而 本轮牛市则始终围绕着人工智能(AI)与科技板块展开。 ”美国Truist金融集团旗下投资顾问公司Truist Advisory Services在其发给《每日经济新闻》记者(以下简称每经记者)的报告中写道。
每经记者统计发现,过去四年,从AI企业到芯片和服务器,再到电力、散热、存储和软件应用,AI产业链成为这轮牛市中的赢家。
其中,闪迪累计涨幅超过4100%,位居榜首;大数据及AI应用企业Palantir累计上涨2595%,排名第二;数据中心基础设施供应商Vertiv上涨2183%,暖通工程企业Comfort Systems上涨1567%。移动广告平台AppLovin的涨幅也超过14倍。
英伟达是本轮AI行情最具代表性的公司之一,其股价四年涨幅达1990%,位列第四。
●第一阶段(2022年底至2023年上半年):ChatGPT引爆AI想象。
2022年底OpenAI推出ChatGPT,生成式AI瞬间引爆了市场的想象力。资金在经济衰退疑虑中,疯狂涌入英伟达、微软、苹果、谷歌等巨头。
这一阶段,市场主要围绕“谁拥有AI技术”和“谁能提供最顶级的芯片”展开叙事。
●第二阶段(2023年下半年至2024年):AI资本开支爆发。
微软、Meta、谷歌、亚马逊等科技巨头为了不掉队,开启了史无前例的AI资本开支军备竞赛。
算力需求迅速转化为真金白银的订单,核心硬件迎来了惊人的爆发。以GPU为核心的芯片设计巨头(如AMD、博通)、AI服务器与硬件集成商(如戴尔、超微等)、以及保障数据传输速率的高速网络和光通信设备商(如Lumentum),在此阶段股价迎来了爆发式拉升。
●第三阶段(2025年至2026年):AI基础设施瓶颈出现,存储、电力与散热成为新赢家。
海量服务器的铺开遭遇了电力短缺、散热极限与存储瓶颈。资金顺势涌入最底层的硬核设施:Vistra与GE Vernova等电力公司的价值被重估,Vertiv等数据中心散热与电气厂商涨幅领跑,而闪迪、美光、西部数据等存储龙头更是迎来超级景气周期,Palantir等软件巨头也完成了业绩兑现。
牛市第五年平均回报12%,科技板块估值开始“挤水分”
牛市后的第五年,美股是否还有上涨空间
Truist Advisory Services在发给每经记者的报告中指出, 投资者目前正处于自20世纪50年代以来的第11个牛市中, 且本轮牛市于10月12日成为第七个至少持续四年的牛市,并迈入第五个年头。
Truist Advisory Services表示, 此前的10次牛市中,有6次持续时间超过四年。 而达到这个“年龄”的牛市往往会继续。根据该机构的研究,牛市在第五年的平均回报率为12%,中位数回报率为15%。
投行Oppenheimer技术分析师Ari Wald的统计也显示,类似周期在达到第四年后,通常仍可能继续运行。 历史上牛市进入峰值前的剩余时间中位数约为13个月,这意味着2027年可能成为当前周期的重要观察窗口。
除了历史持续时间,Truist Advisory Services还从企业盈利、估值和政治周期等角度分析了本轮行情的支撑因素。
该机构指出,在本轮牛市的第四年, 驱动标普500指数上涨的是盈利的增长,而非估值的扩张。 目前,该指数的远期市盈率(Forward P/E)已从23倍回落至19倍左右,接近近期石油危机冲击时的水平。
科技板块的估值“挤水分”更为剧烈, 其远期市盈率从去年10月的32倍降至22倍,接近ChatGPT发布时的水平,科技板块估值回归理性。
这一情况与20世纪90年代末的互联网泡沫存在显著差异。
在2000年3月美股见顶之前,科技板块的远期市盈率飙升了近250%;相比之下,自本轮牛市开启以来,其估值扩张仅为19%。
美国中期选举将于11月3日开始正式投票。Truist Advisory Services的报告指出,自1949年以来,标普500指数在第四季度的平均涨幅为4%,而在中期选举年份的第四季度,平均涨幅更是高达7%。“本轮牛市在历史上较为有利的季节性时期中迈入了第五个年头。”
此外, 本轮牛市第五年的大部分时间将在总统选举周期的第三年中度过,而这在历史上是股市表现最强劲、正收益一致性最高的年份。自1929年以来,美国经济从未在总统周期的第三年陷入衰退。
不过,Truist Advisory Services提醒,尽管以史为鉴,美股有进一步上行的潜力,但并不代表过程中不会出现周期性回调。而且,上涨路径中出现回调很常见,牛市第五年平均最大回撤幅度达到了12%,中位数为9%。
第五年开局遇“重挫”,华尔街集体下调美股预期
历史经验为牛市提供了乐观依据,但美股牛市迈入第五年的首周,市场便遭遇严峻考验。
美联储加息预期与AI融资成本攀升等多重压力同步发酵,引发科技股暴跌。本周,被视为AI热潮风向标的费城半导体指数 本周累跌11.4%,过去八个交易日累计下跌逾13%、蒸发市值约2万亿美元。
凯投宏观首席市场经济学家乔纳斯·戈尔特曼(Jonas Goltermann)指出,费城半导体指数目前正经历今年第五次10%以上的回撤,较6月中旬峰值下跌超过20%。
他警告称,这种持续波动与20世纪90年代末互联网泡沫接近尾声时发生的情况类似。
抛售风暴指向了AI基础设施和头部实验室。
10月14日(周三),英伟达支持的AI云计算公司CoreWeave股价重挫逾15%;其2032年到期的无担保债券已跌破面值的80%,隐性收益率飙升至15%以上,马斯克在社交平台坦言该数据“吓人”。
此外,Anthropic三季度收入增速明显放缓,部分投资者认为其IPO估值可能低于1.5万亿美元(此前投行讨论水平约2万亿美元)。
乔纳斯·戈尔特曼认为,这两大负面信号的叠加,令此前本就承压的AI供应链相关企业的市场情绪进一步恶化。
高盛最新测算显示, 超大规模云巨头明年资本开支将达1.2万亿美元,同期经营现金流仅1.1万亿美元,至少35%的建设开支被迫依赖发债筹集,规模超4000亿美元。 与此同时,10年期美债收益率近日一度冲破5.3%,AI产业每年数千亿美元的发债需求,直接与美国近2万亿美元的财政赤字在债券长端市场正面抢夺有限资金。
高盛警告,信贷收紧与资本成本抬升导致算力基础设施建设出现延期风险, 半导体供应链在2027至2028年恐将直面需求无法转化为实际采购的订单断崖。
汇丰控股企业及机构银行业务首席执行官Michael Roberts指出, AI企业筹集资金的速度正促使银行和投资者变得日益挑剔,并要求获得更高的回报,才愿意为其技术的大规模推广提供资金支持。
除融资压力外,市场过于集中也构成了美股的结构性隐忧。
据市场研究机构The Kobeissi Letter分析,自2024年初以来,42只AI相关股票贡献了标普500指数约67%的价格回报——这42只股票为指数贡献了约22个百分点的涨幅,而其余458只成分股合计仅贡献了11个百分点。
苹果、微软与英伟达三家公司目前合计占标普500总市值约22%,较2022年底的约14%大幅攀升。与此同时, 当前标普500中约84%的成分股较各自历史高点的跌幅超过10%,已处于技术意义上的回调区间。 这种顶部集中与底部分化的反差格外刺眼。
Nationwide首席市场策略师马克·哈克特(Mark Hackett)将这种局面概括为“市场的核心张力”:盈利与AI投资仍是增长股的强力支撑,但高企的长端利率、能源驱动的通胀风险以及极度收窄的市场宽度, 已令市场几乎没有容错空间。
每经记者梳理发现,9月以来,华尔街投行已陆续下调美股评级或目标价。综合各家观点,机构的核心共性担忧主要集中在五大维度: 长债收益率上行、能源通胀反弹、AI估值风险、中期选举不确定性以及估值收缩风险。
“ 2027年的某个阶段,我会选择做空。 我几乎可以确信,甚至可能全年都保持空头仓位。”传奇宏观交易员保罗·都铎·琼斯(Paul Tudor Jones)10月13日也表达了对中长期市场的谨慎态度。
他认为,如果把目光放到2027年,美国股市可能正面临2009年以来最不利的资金流动环境。
会飞的Roadster推高特斯拉与SpaceX合并预期
当地时间10月15日,特斯拉在美国得克萨斯州展示了第二 代Roadster跑车。 这款等待近9年的车型在发布会上完成倒挂行驶、短暂腾空和空中翻转等动作,并展示了从静止加速至每小时60英里仅需0.81秒的测试成绩。 特斯拉还引入了借鉴SpaceX技术的冷气推进系统,将新车打造成一款兼具电动超跑性能与航天技术元素的产品。
特斯拉股价今年以来承压,在“七巨头”中表现最差。 Roadster亮相能否改变市场对特斯拉产品创新乏力的看法,成为此次发布会的重要看点。
分析师Garrett Nelson称,Roadster 2.0的亮相, 有望打破特斯拉近期几次产品发布未能激发市场足够热情的局面。
特斯拉长期看多者、Yorkville Ives & Co合伙人Dan Ives则将Roadster视为一款具有品牌带动作用的高端旗舰车型。他认为, 特斯拉需要通过新车型重新激发消费者兴趣。
发布会后,特斯拉在次日美股盘前一度上涨5%, 但正式交易后逐渐转跌,周五收跌2.13%,本周累计跌超7%。 今年迄今,其股价下跌约19%, 市值蒸发约3200亿美元。
Roadster的另一项风险在于商业化进度。 马斯克于2017年首次展示新一代Roadster原型车,当时计划于2020年交付,但此后量产时间多次推迟。此次发布会上,特斯拉给出的最新量产时间为2028年。
从产品定位看,Roadster更接近一款展示技术能力的“光环车型”,而不是面向大众市场的走量车型。其高性能配置、复杂的推进系统以及有限的目标消费群体,都意味着它能否形成大规模销量仍有待观察。
新款Roadster的发布,进一步加剧了市场关于特斯拉与SpaceX可能合并的猜测。
多年来,马斯克旗下各家公司一直存在业务合作与资金往来,甚至共享部分员工。双方的合作在2026年进一步加深。6月上市后,有关SpaceX与特斯拉可能联手的传闻便不绝于耳。SpaceX首席运营官格温·肖特韦尔在公司IPO前表示,合并“或许能让埃隆的日子轻松一点”。
特斯拉10月2日公布的数据显示,公司2026年第三季度交付汽车48.65万辆,同比下降2.1%,但高于市场预期。公司计划于10月21日公布第三季度财报。
iPhone Duo预购几分钟内售罄
苹果史上定价最高的机型iPhone Duo于周五(10月16日)开启全球预购。 首发日到店自提库存迅速售罄,线上部分订单发货时间已排至明年1月下旬。
在中国市场,苹果官网的首批货源显示售罄,预计送达时间由原定的10月23日延长至7~8周。京东、天猫等平台也显示无货。
苹果在声明中称,本次预购热度“空前火爆”。
苹果表示:“我们正全力推进,尽快把这款划时代新品交付到消费者手中,线上订单通道将持续开放。”
苹果首款折叠屏手机起售价1999美元,2TB存储版本售价突破3000美元。这是iPhone多年来在机身外观设计上迎来的最大变革,也在Pro、Pro Max之上设立了全新的价格区间。
IDC数据显示,今年折叠屏机型出货量仅占全球智能手机总销量的2%出头,但营收占比接近7%;到2030年,折叠屏机型营收占比将升至10%,出货量占比仍仅维持在3%左右。
出货量与营收之间的巨大差距,正是苹果的核心机遇。
IDC全球消费设备团队高级研究总监纳比拉·波帕尔指出,这款产品的核心突破并非硬件技术本身。真正的新意在于,苹果把折叠形态带入了规模庞大、深度绑定iPhone生态的存量用户群体。
出席苹果发布会的摩尔洞察分析师安谢尔·萨格预计,这款机型将在今年假日购物季乃至明年持续成为顶级身份象征。供货稀缺还会进一步放大它的高端属性。